Hypotéka pro OSVČ

Hypotéka pro OSVČ

Jan Raška, hypoteční specialista

Hypotéka pro OSVČ a majitele s.r.o.

Dvě banky vás odmítly kvůli daňovému základu? Vím, které banky umí počítat příjem z obratu nebo z výsledků firmy. Sám podnikám.

Dvě banky vás odmítly kvůli daňovému základu? Vím, které banky umí počítat příjem z obratu nebo z výsledků firmy. Sám podnikám.

600+

Vyřízených úvěrů za šest let.

Sám podnikám

Realitu nepravidelných příjmů a daňové optimalizace znám z vlastní zkušenosti. Většina mých klientů jsou OSVČ a majitelé firem.

0 Kč

Za moji práci platí banka po vyřízení. Porovnání bank, vyjednání sazby i celé vyřízení máte zdarma.

Srovnávám nabídky těchto bank

Česká spořitelna – logo banky
ČSOB Hypoteční banka – logo banky
Komerční banka – logo banky
mBank – logo banky
Raiffeisenbank – logo banky
UniCredit Bank – logo banky
Česká spořitelna – logo banky
ČSOB Hypoteční banka – logo banky
Komerční banka – logo banky
mBank – logo banky
Raiffeisenbank – logo banky
UniCredit Bank – logo banky
[
Postup
]

Jak to se mnou probíhá

Od prvního hovoru po čerpání. Termíny hlídám já, na vás bude jen finální schválení.

01

Zavolám vám a řeknu, jestli na úvěr dosáhnete

Do 24 hodin, 15 minut. Probereme obrat, základ daně, formu podnikání a co chcete koupit. Hned řeknu, jestli žádost projde a co doložit.

01

Zavolám vám a řeknu, jestli na úvěr dosáhnete

Do 24 hodin, 15 minut. Probereme obrat, základ daně, formu podnikání a co chcete koupit. Hned řeknu, jestli žádost projde a co doložit.

01

Zavolám vám a řeknu, jestli na úvěr dosáhnete

Do 24 hodin, 15 minut. Probereme obrat, základ daně, formu podnikání a co chcete koupit. Hned řeknu, jestli žádost projde a co doložit.

02

Vyberu banku podle vašeho příjmu

2 až 3 dny. Porovnám pravidla bank pro váš typ příjmu. Ukážu vám, kolik vám která banka půjčí a za kolik.

02

Vyberu banku podle vašeho příjmu

2 až 3 dny. Porovnám pravidla bank pro váš typ příjmu. Ukážu vám, kolik vám která banka půjčí a za kolik.

02

Vyberu banku podle vašeho příjmu

2 až 3 dny. Porovnám pravidla bank pro váš typ příjmu. Ukážu vám, kolik vám která banka půjčí a za kolik.

03

Podám žádost a pohlídám ji až do čerpání

2 až 4 týdny. Žádost stavím tak, aby prošla napoprvé. Domluvím odhadce, pohlídám zástavní smlouvu, katastr i čerpání. Na vás bude jen finální schválení.

03

Podám žádost a pohlídám ji až do čerpání

2 až 4 týdny. Žádost stavím tak, aby prošla napoprvé. Domluvím odhadce, pohlídám zástavní smlouvu, katastr i čerpání. Na vás bude jen finální schválení.

03

Podám žádost a pohlídám ji až do čerpání

2 až 4 týdny. Žádost stavím tak, aby prošla napoprvé. Domluvím odhadce, pohlídám zástavní smlouvu, katastr i čerpání. Na vás bude jen finální schválení.

[
Příjem
]

Tři způsoby, jak banka vidí váš příjem

Do které banky žádost podat, rozhoduje o výsledku víc než sazba. Proto nejdřív zjistím, kde je váš typ příjmu posuzován nejlépe, a teprve pak žádáme.

Jan Raška s notebookem

01

Ze základu daně

Nejběžnější postup. Vhodný pro podnikatele s reálnými výdaji a slušným ziskem. Pro paušalisty často likvidační.

01

Ze základu daně

Nejběžnější postup. Vhodný pro podnikatele s reálnými výdaji a slušným ziskem. Pro paušalisty často likvidační.

02

Z obratu

Jen některé banky. Berou procento z tržeb podle oboru. Pro živnostníka s vysokým obratem a nízkým základem daně to znamená několikanásobně vyšší uznaný příjem.

02

Z obratu

Jen některé banky. Berou procento z tržeb podle oboru. Pro živnostníka s vysokým obratem a nízkým základem daně to znamená několikanásobně vyšší uznaný příjem.

03

Z výsledků s.r.o.

Mzda, odměna jednatele, podíl na zisku, u některých bank i hospodářský výsledek firmy podle vašeho podílu. Tady se banky liší nejvíc.

03

Z výsledků s.r.o.

Mzda, odměna jednatele, podíl na zisku, u některých bank i hospodářský výsledek firmy podle vašeho podílu. Tady se banky liší nejvíc.

[
Na co narazíte
]

Proč to mají podnikatelé u bank složitější

Kalkulačka a pero na papírech

Nízký základ daně

Paušální výdaje nebo dobrá optimalizace sníží daň, ale i příjem, který banka uzná. Z obratu dva miliony pak zbyde příjem sotva na polovinu hypotéky.

Kalkulačka a pero na papírech

Nízký základ daně

Paušální výdaje nebo dobrá optimalizace sníží daň, ale i příjem, který banka uzná. Z obratu dva miliony pak zbyde příjem sotva na polovinu hypotéky.

Zápisník, pero a šálek kávy na stole

Paušální daň

Bez klasického přiznání musí banka příjem posoudit jinak, podle pásma paušální daně a výpisů z účtu. Některé banky to umí dobře, jiné vůbec.

Zápisník, pero a šálek kávy na stole

Paušální daň

Bez klasického přiznání musí banka příjem posoudit jinak, podle pásma paušální daně a výpisů z účtu. Některé banky to umí dobře, jiné vůbec.

Brýle položené na modré látce

Krátká historie podnikání

Většina bank chce dvě podaná přiznání. Několik bank vystačí s jedním, nebo uzná předchozí praxi v oboru.

Brýle položené na modré látce

Krátká historie podnikání

Většina bank chce dvě podaná přiznání. Několik bank vystačí s jedním, nebo uzná předchozí praxi v oboru.

Kalendář s červeně označeným termínem

Příjem zůstává ve firmě

Majitel s.r.o. si vyplácí minimální mzdu a zisk nechává ve firmě. Některé banky počítají jen se mzdou, jiné umí zohlednit výsledek společnosti podle podílu.

Kalendář s červeně označeným termínem

Příjem zůstává ve firmě

Majitel s.r.o. si vyplácí minimální mzdu a zisk nechává ve firmě. Některé banky počítají jen se mzdou, jiné umí zohlednit výsledek společnosti podle podílu.

Peněženka s platební kartou a klíči

Zamítnutí v jiné bance

Neznamená konec. Zjistím důvod, opravím slabé místo a vyberu banku, jejíž pravidla vaši situaci umí. Jiná banka může vaši žádost posoudit úplně jinak.

Peněženka s platební kartou a klíči

Zamítnutí v jiné bance

Neznamená konec. Zjistím důvod, opravím slabé místo a vyberu banku, jejíž pravidla vaši situaci umí. Jiná banka může vaši žádost posoudit úplně jinak.

Stoh papírů a dokumentů na stole

Každá banka počítá jinak

U podnikatele banka vychází z daňového přiznání a každá počítá jinak. Do které banky žádost podat, rozhoduje o výsledku víc než sazba.

Stoh papírů a dokumentů na stole

Každá banka počítá jinak

U podnikatele banka vychází z daňového přiznání a každá počítá jinak. Do které banky žádost podat, rozhoduje o výsledku víc než sazba.

[
Z praxe
]

Od prvního bydlení po financování firem
  • Ilustrační fotografie klienta
    Icon

    Rezervační smlouvu klienti podepsali, až když věděli, kolik jim banka půjčí. Sazbu jsem vyjednal o 0,2 % níž, než nabízela jejich banka. Na pobočce byli jen jednou.

    Ilustrační fotografie klienta
    První bydlení

    Praha

  • Ilustrační fotografie klienta
    Icon

    Dvě banky žádost zamítly kvůli nízkému daňovému základu. Podal jsem ji do banky, která počítá příjem z obratu, a prošla napoprvé. Schváleno za 19 dní.

    Ilustrační fotografie klienta
    Hypotéka pro podnikatele

    OSVČ s nízkým daňovým základem

  • Ilustrační fotografie klienta
    Icon

    Tři půjčky, kreditka a kontokorent, dohromady přes 21 000 Kč měsíčně. Po sloučení do jednoho úvěru 14 900 Kč měsíčně a jasné datum, kdy dluh skončí.

    Ilustrační fotografie klienta
    Konsolidace úvěrů

    Ostrava

  • Icon

    Rezervační smlouvu klienti podepsali, až když věděli, kolik jim banka půjčí. Sazbu jsem vyjednal o 0,2 % níž, než nabízela jejich banka. Na pobočce byli jen jednou.

    Ilustrační fotografie klienta
    První bydlení

    Praha

  • Icon

    Dvě banky žádost zamítly kvůli nízkému daňovému základu. Podal jsem ji do banky, která počítá příjem z obratu, a prošla napoprvé. Schváleno za 19 dní.

    Ilustrační fotografie klienta
    Hypotéka pro podnikatele

    OSVČ s nízkým daňovým základem

  • Icon

    Tři půjčky, kreditka a kontokorent, dohromady přes 21 000 Kč měsíčně. Po sloučení do jednoho úvěru 14 900 Kč měsíčně a jasné datum, kdy dluh skončí.

    Ilustrační fotografie klienta
    Konsolidace úvěrů

    Ostrava

Icon

Rezervační smlouvu klienti podepsali, až když věděli, kolik jim banka půjčí. Sazbu jsem vyjednal o 0,2 % níž, než nabízela jejich banka. Na pobočce byli jen jednou.

Ilustrační fotografie klienta
První bydlení

Praha

Icon

Dvě banky žádost zamítly kvůli nízkému daňovému základu. Podal jsem ji do banky, která počítá příjem z obratu, a prošla napoprvé. Schváleno za 19 dní.

Ilustrační fotografie klienta
Hypotéka pro podnikatele

OSVČ s nízkým daňovým základem

Icon

Tři půjčky, kreditka a kontokorent, dohromady přes 21 000 Kč měsíčně. Po sloučení do jednoho úvěru 14 900 Kč měsíčně a jasné datum, kdy dluh skončí.

Ilustrační fotografie klienta
Konsolidace úvěrů

Ostrava

[
O mně
]

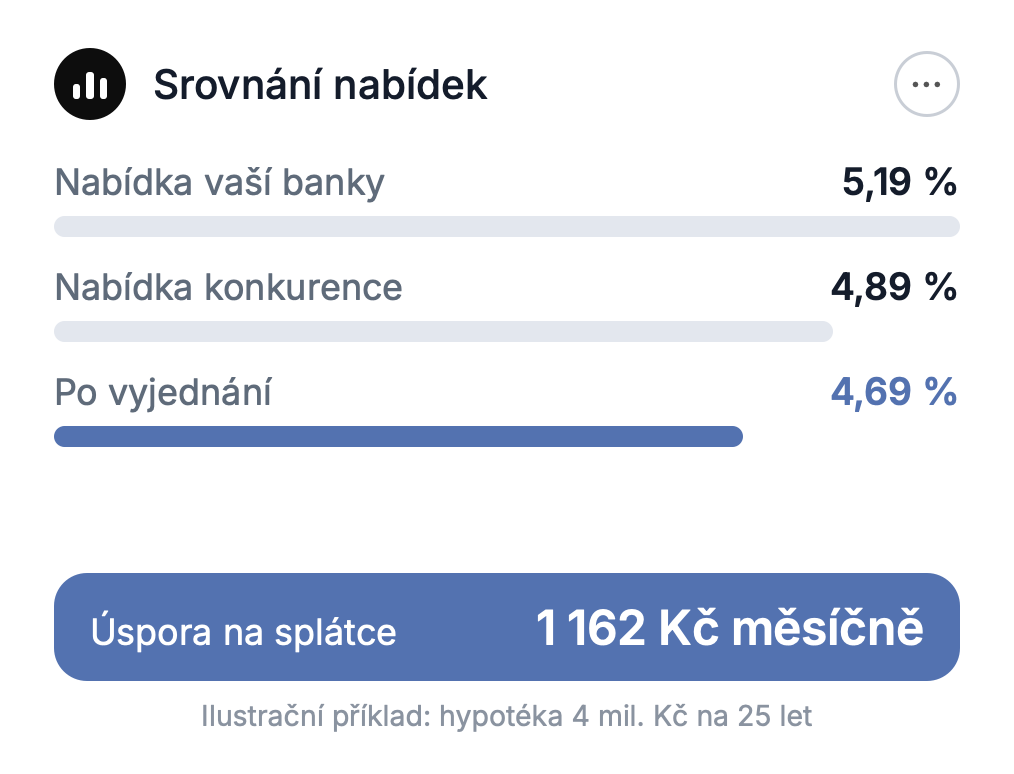
Refinancování 4 milionů: sazba o 0,4 % nižší, než nabídla banka klienta. Za pět let skoro 80 tisíc korun. Vyřízeno za tři týdny.

Jan Raška
Jan Raška
Jan Raška
600+

vyřízených úvěrů za šest let

Jsem Jan Raška. Šest let pomáhám lidem s hypotékami a úvěry. Přes 600 příběhů, kde každý klient našel řešení na míru.

Ruka s klíčem od dveří nového bydlení
Srovnání nabídek bank: 5,19 %, konkurence 4,89 %, po vyjednání 4,69 %, úspora 1 162 Kč měsíčně

Co si připravit

1

Dvě poslední daňová přiznání s razítkem finančního úřadu, u paušální daně výpisy z účtu

2

Potvrzení o bezdlužnosti od finančního úřadu, správy sociálního zabezpečení a zdravotní pojišťovny

3

Výpisy z podnikatelského účtu za posledních šest až dvanáct měsíců

4

U s.r.o. účetní závěrky za dva roky a doklad o vašem podílu ve firmě

5

K nemovitosti list vlastnictví, kupní nebo rezervační smlouvu a půdorys

Stačí začít s tím, co máte po ruce. Zbytek doplníme po telefonu.

Musím podnikat aspoň dva roky?
Mám paušální daň, dostanu hypotéku?
Firma je v zisku, ale beru si minimální mzdu. Pomůže to?
Zamítli mě. Je konec?
Poškodí mi srovnání registr?